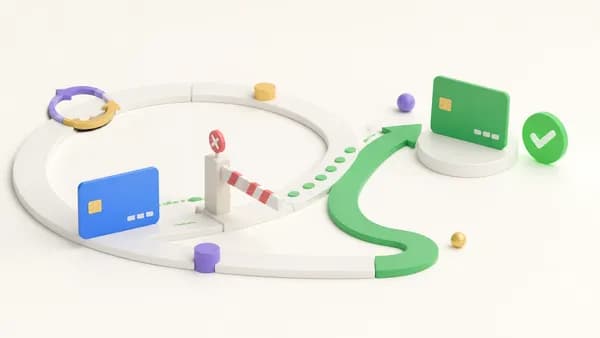
Pagos rechazados en una suscripción y qué hacer: avisos anticipados, reintentos escalonados y autogestión de tarjeta para no perder socios por descuido.
Baja voluntaria y baja técnica: pagos rechazados en la suscripción, qué hacer con cada caso
Son dos problemas distintos y se tratan distinto.
La baja voluntaria es la del cliente que decidió irse. Ya no le sirve, le salió caro, encontró otra cosa. Ahí compite tu producto, tu precio y tu servicio. Se trabaja con encuestas de salida, ofertas de retención y mejoras reales.
La baja técnica es la del cliente que no decidió nada. La tarjeta venció, el banco la reemplazó, se pasó del límite ese mes, el emisor bloqueó el cargo por sospecha. Nadie quiso cancelar. Simplemente el dinero no se movió y el sistema hizo lo único que sabía hacer: dar de baja.
Puesto en cuatro puntos:
- Origen — la voluntaria nace de una decisión del cliente; la técnica, de un fallo del medio de pago.
- Aviso — en la voluntaria el cliente avisa que se va; en la técnica no avisa nadie.
- Se ataca con — la voluntaria, con producto, precio y servicio; la técnica, con avisos, reintentos y autogestión.
- Se recupera con — la voluntaria, con una oferta de retención; la técnica, con un formulario de dos campos.
Confundirlas lleva a diagnósticos falsos: crees que tu producto falla cuando lo que falla es que nadie le avisó al cliente que su tarjeta venció. Y muchos negocios ni siquiera saben cuánto pierden por esta vía. En un análisis de 125 empresas de cuatro regiones, 58 no capturaban la demanda de suscripción que tenían alrededor; menos aún medían lo que se les escapaba después del alta. No lo ven porque no tienen dónde verlo. Separa entonces los dos motivos en tu reporte: "20 bajas este mes" sin causa no es información, es un número. En bajas y pagos rechazados está cómo se clasifica.
El aviso previo: cómo detectar una tarjeta próxima a vencer
La mejor recuperación es la que no hace falta. Cuando guardas un medio de pago, tu sistema conoce la fecha de vencimiento de esa tarjeta. Con eso basta para adelantarte.
Cómo se arma el aviso anticipado:
- Revisión diaria automática de qué tarjetas vencen en los próximos 30 y 15 días.
- Correo al socio con un mensaje corto y un botón directo a su pantalla de medios de pago. Sin login complicado, sin adjuntos.
- Aviso dentro del sitio cuando el socio entra a su cuenta: una franja visible, no un ícono escondido.
- Segundo recordatorio solo si sigue sin actualizar y el cobro está cerca.
Detecta también dos casos silenciosos: el socio con tarjeta ya vencida cuyo próximo cobro recién es en veinte días, y el que tuvo un rechazo el mes pasado y lo resolvió tarde. Ambos van a fallar otra vez. Y cuida el tono: este correo no es una cobranza, es un aviso de mantenimiento.
Reintentos: cuántos, con qué espacio y cuándo dejar de insistir
Cuando el cobro ya falló, el reintento es tu segunda oportunidad. Reintentar mal quema la tarjeta y molesta al banco.
Tres principios antes de cualquier configuración:
- No reintentes inmediatamente. Si el rechazo fue por fondos, hace falta que pase tiempo. Si fue por tarjeta vencida, ningún reintento va a funcionar hasta que el cliente cambie el dato.
- Espacia los intentos. Intentos pegados uno detrás de otro tienen menos chance y aumentan el riesgo de que el emisor marque tu comercio.
- Lee el motivo del rechazo. Las pasarelas devuelven un código. No es lo mismo "fondos insuficientes" que "tarjeta inválida" ni que "operación rechazada por el emisor". Cada uno pide una reacción distinta.
Una pauta de arranque razonable, que debes ajustar mirando tus propios resultados y no tomarla como estándar: un primer reintento a los dos o tres días, un segundo hacia el final de la primera semana y un tercero antes de cerrar el ciclo. Después del último intento, en lugar de dar de baja de golpe, deja al socio en un estado intermedio de "pago pendiente" con acceso limitado y una ventana clara para regularizar.
Según el motivo, la reacción cambia:
- Fondos insuficientes — sí conviene reintentar, siempre espaciado, y además sugerirle otra fecha de cobro u otro medio de pago.
- Tarjeta vencida — reintentar no sirve de nada; lo único que destraba el cobro es que el cliente actualice el dato.
- Tarjeta bloqueada o inválida — no reintentes; hace falta un medio de pago nuevo.
- Rechazo del emisor sin detalle — un intento más y, en paralelo, pedirle al cliente que autorice la operación con su banco.
La página de "actualiza tu tarjeta" que el cliente resuelve solo
Si para cambiar una tarjeta tu cliente tiene que escribirte por WhatsApp y esperar respuesta, ya perdiste a la mitad. Esa pantalla tiene que existir y tiene que ser aburrida de tan simple.
Lo que necesita:
- Acceso directo desde el correo, con un enlace que identifica al socio sin obligarlo a recordar contraseñas.
- Un solo formulario, con los datos mínimos de la tarjeta y nada más.
- Confirmación inmediata de que el medio quedó registrado.
- Cobro del pendiente en el momento, si había un ciclo sin pagar, avisando el monto antes de ejecutar.
- Vista de su estado: plan, fecha del próximo cobro, últimos comprobantes.
Sobre seguridad, un punto que conviene entender: tu web no guarda el número de la tarjeta. Lo guarda la pasarela, y a tu sistema le devuelve un identificador que sirve para cobrar pero no para reconstruir el dato. Por eso el formulario de tarjeta lo entrega la pasarela y no tu programador. Es más seguro y además te saca de encima una responsabilidad enorme.
Esa pantalla vive en el portal del socio, junto con el resto de la autogestión: cambiar de plan, pausar, descargar comprobantes.
Qué mensaje enviar en cada intento sin sonar a cobranza
El contenido importa tanto como la frecuencia. La regla es: informa, no reclames.
Una secuencia que funciona, momento por momento:
- Treinta días antes del vencimiento — asunto "Tu tarjeta vence pronto". Dile la fecha exacta y ponle el botón para actualizar.
- Primer rechazo — asunto "No pudimos procesar tu pago". Aclárale que su servicio sigue activo y qué tiene que hacer.
- Segundo intento fallido — asunto "Seguimos sin poder cobrar tu plan". Indica la fecha del próximo intento y el enlace.
- Último aviso — asunto "Tu plan se pausará el día X". Explica qué pierde y cómo evitarlo en un clic.
- Recuperado — asunto "Listo, tu plan sigue activo". Confirmación y fecha del próximo cobro.
Tres cosas que no deben faltar en ninguno: el nombre del plan, la fecha concreta y un solo botón. Y tres que deben faltar siempre: la palabra "deuda", el tono de advertencia y los adjuntos.
Cómo medir cuánto recuperaste
Sin medición, esto es una creencia. Cuatro números bastan, todos del mismo tablero:
- Cobros fallidos del mes sobre el total de cobros intentados.
- Recuperados dentro del ciclo: cuántos de esos fallidos terminaron cobrados.
- Motivo del rechazo agrupado, para saber si tu problema es de tarjetas vencidas o de fondos.
- Bajas técnicas frente a bajas voluntarias, mes a mes.
Con esos cuatro sabes dónde ajustar. Si la mayoría de rechazos es por tarjeta vencida, tu palanca es el aviso anticipado. Si es por fondos, la fecha de cobro y el escalonamiento. Si mucha gente entra a la pantalla de actualización y no la termina, revisa el checkout de suscripción: el problema está en el formulario.
 hola@impulsastudio.pe
 933262820


