¿Qué es KYC y para qué sirve?
KYC, sigla en inglés de Know Your Customer (conoce a tu cliente), es el proceso con el que una empresa financiera identifica a su cliente y verifica que es quien dice ser. En una fintech, buena parte de ese proceso ocurre en la app o la web, durante el registro, y en Impulsa Studio desarrollamos plataformas fintech con ese flujo.
El KYC es la debida diligencia que una empresa aplica para conocer a su cliente, y sirve para prevenir el lavado de activos y el financiamiento del terrorismo. El GAFI, el Grupo de Acción Financiera Internacional, pide en su Recomendación 10 identificar al cliente y verificar su identidad con documentos, datos o información de fuentes confiables e independientes. También ayuda a frenar a quien intenta registrarse con datos ajenos.
¿Qué incluye el KYC en una plataforma digital?
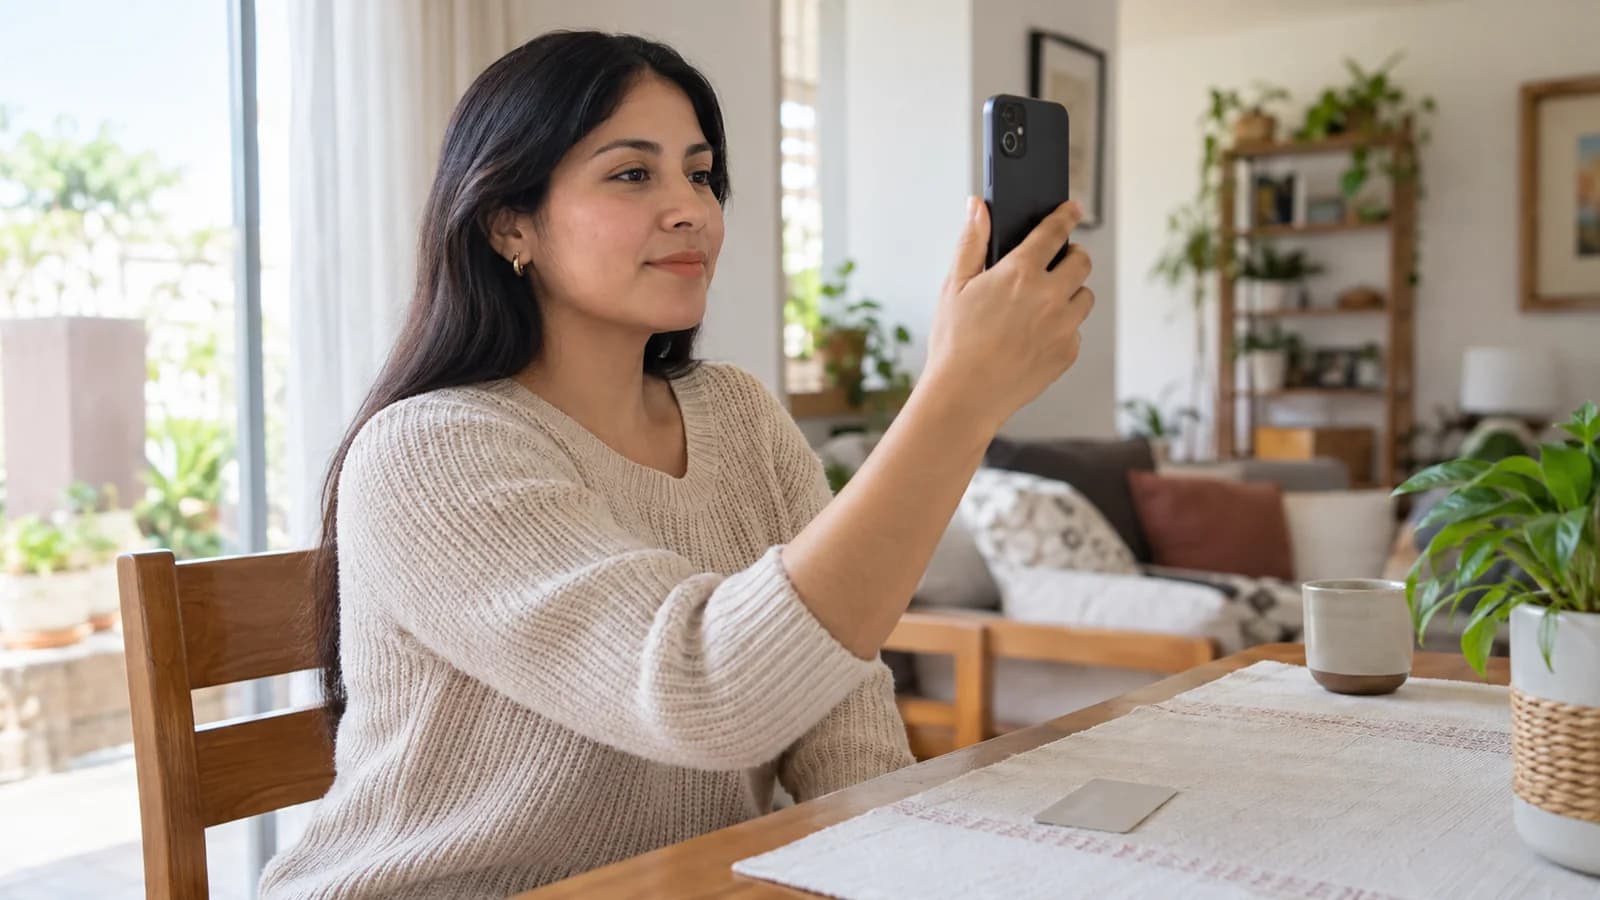
El KYC en una plataforma digital suele incluir cinco pasos: desde su celular, el usuario completa sus datos, sube una foto de su documento y confirma que es la persona del documento, por ejemplo con una selfie; luego, la empresa lo revisa en listas de prevención y monitorea sus operaciones. La guía del GAFI sobre identidad digital señala que una incorporación a distancia con identidad digital confiable y medidas apropiadas de mitigación del riesgo puede tener un riesgo estándar, e incluso menor.
¿Qué pide el KYC en el Perú?
En el Perú, el KYC aparece en las normas como debida diligencia en el conocimiento del cliente. Para los sujetos obligados bajo supervisión de la UIF-Perú, como las casas de cambio, también las que operan por una plataforma tecnológica, la Resolución SBS 789-2018 la divide en tres etapas: identificación, verificación y monitoreo. Si tu fintech tiene otra actividad u otro supervisor, la norma puede ser distinta: confírmalo con tu oficial de cumplimiento.
¿Cómo logras un KYC que no frene el registro de tus usuarios?
Logras un KYC que no frene el registro cuando cada paso se entiende y se resuelve desde el celular. Explica al inicio qué documentos pedirás y por qué, divide el formulario en pantallas cortas, guía la foto del documento con un marco y muestra el estado de la revisión. Para equilibrar esa facilidad con la seguridad, revisa cómo un buen UX mejora las plataformas financieras.
¿Cómo te ayuda Impulsa Studio a llevar el KYC a tu plataforma fintech?
Si tu fintech pierde usuarios en el registro o tu equipo revisa documentos a mano, en Impulsa Studio desarrollamos plataformas fintech con el flujo de registro y verificación de identidad en tu web o tu app. Integramos los servicios de validación que elija tu área de cumplimiento, si permiten conectarse. Escríbenos por WhatsApp y cuéntanos en qué paso del registro se te van los usuarios.
 hola@impulsastudio.pe
 933262820


